Domain herstellungspreis.de kaufen?
Wir ziehen mit dem Projekt
herstellungspreis.de um.
Sind Sie am Kauf der Domain
herstellungspreis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain herstellungspreis.de kaufen?
Wie kann die Kostenermittlung in einem Bauprojekt effizient durchgeführt werden, um eine genaue Kalkulation zu gewährleisten?
Die Kostenermittlung sollte frühzeitig und kontinuierlich erfolgen, um mögliche Kostenabweichungen frühzeitig zu erkennen. Eine detaillierte Planung und regelmäßige Überprüfung der Kostenpositionen sind entscheidend. Die Einbeziehung von Experten und die Verwendung von spezieller Software können ebenfalls dazu beitragen, eine genaue Kalkulation sicherzustellen. **
Wie behält man die Kosten im Auge und vermeidet unnötige Ausgaben?
1. Erstelle ein Budget und halte dich daran, um einen Überblick über deine Ausgaben zu behalten. 2. Vergleiche Preise und suche nach Angeboten, um Geld zu sparen. 3. Überlege gut, bevor du etwas kaufst, und frage dich, ob es wirklich notwendig ist. **
Ähnliche Suchbegriffe für Lantenhammer-Williamsbrand-im-Portfass
Top-Angebote
Produkte zum Begriff Lantenhammer-Williamsbrand-im-Portfass:
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel würde der Aufwand kosten, eine eigene Achterbahn im Garten zu bauen?
Der Aufwand und die Kosten für den Bau einer eigenen Achterbahn im Garten können stark variieren, abhängig von verschiedenen Faktoren wie Größe, Materialien, Komplexität und Sicherheitsstandards. Es ist ratsam, einen professionellen Ingenieur oder Achterbahnbauer zu konsultieren, um eine genaue Schätzung zu erhalten. Insgesamt kann der Bau einer eigenen Achterbahn jedoch sehr teuer sein und erfordert möglicherweise auch Genehmigungen und Sicherheitsprüfungen. **
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
-
Wie berechnet man die Kosten für die Produktion eines Produkts? Welche Faktoren sollten bei der Kalkulation berücksichtigt werden?
Die Kosten für die Produktion eines Produkts werden berechnet, indem alle direkten und indirekten Kosten, wie Materialkosten, Arbeitskosten, Maschinenkosten und Gemeinkosten, berücksichtigt werden. Zudem sollten auch variable und fixe Kosten, sowie eventuelle Zusatzkosten wie Vertriebs- und Marketingkosten, in die Kalkulation einbezogen werden. Eine genaue Analyse der Produktionsprozesse, die Festlegung von angemessenen Preisen und die Berücksichtigung von Markttrends und Wettbewerbsfaktoren sind ebenfalls wichtige Faktoren, die bei der Kalkulation berücksichtigt werden sollten. **
-
Wie kalkuliert man die Kosten für die Produktion eines Produkts? Welche Faktoren müssen bei der Kalkulation berücksichtigt werden?
Die Kosten für die Produktion eines Produkts werden durch die Summe aller direkten und indirekten Kosten bestimmt, die für die Herstellung des Produkts anfallen. Bei der Kalkulation müssen Faktoren wie Materialkosten, Arbeitskosten, Maschinenkosten, Verwaltungskosten und Marketingkosten berücksichtigt werden. Zudem sollte auch der geplante Gewinn und eventuelle Risiken in die Kalkulation einbezogen werden. **

Wie können Unternehmen Kosten deckeln, um ihre Ausgaben im Griff zu behalten?
Unternehmen können Kosten deckeln, indem sie Budgets erstellen und regelmäßig überwachen, unnötige Ausgaben eliminieren und effizientere Prozesse implementieren. Sie können auch Lieferantenverträge neu verhandeln, um bessere Konditionen zu erhalten und Technologien nutzen, um Kosten zu senken, z.B. durch Automatisierung von Arbeitsabläufen. Letztendlich ist es wichtig, dass Unternehmen kontinuierlich ihre Ausgaben analysieren und optimieren, um langfristig wettbewerbsfähig zu bleiben. **
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
Top-Angebote
Produkte zum Begriff Lantenhammer-Williamsbrand-im-Portfass:
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Kostenermittlung in einem Bauprojekt effizient durchgeführt werden, um eine genaue Kalkulation zu gewährleisten?
Die Kostenermittlung sollte frühzeitig und kontinuierlich erfolgen, um mögliche Kostenabweichungen frühzeitig zu erkennen. Eine detaillierte Planung und regelmäßige Überprüfung der Kostenpositionen sind entscheidend. Die Einbeziehung von Experten und die Verwendung von spezieller Software können ebenfalls dazu beitragen, eine genaue Kalkulation sicherzustellen. **
-
Wie behält man die Kosten im Auge und vermeidet unnötige Ausgaben?
1. Erstelle ein Budget und halte dich daran, um einen Überblick über deine Ausgaben zu behalten. 2. Vergleiche Preise und suche nach Angeboten, um Geld zu sparen. 3. Überlege gut, bevor du etwas kaufst, und frage dich, ob es wirklich notwendig ist. **
-
Wie viel würde der Aufwand kosten, eine eigene Achterbahn im Garten zu bauen?
Der Aufwand und die Kosten für den Bau einer eigenen Achterbahn im Garten können stark variieren, abhängig von verschiedenen Faktoren wie Größe, Materialien, Komplexität und Sicherheitsstandards. Es ist ratsam, einen professionellen Ingenieur oder Achterbahnbauer zu konsultieren, um eine genaue Schätzung zu erhalten. Insgesamt kann der Bau einer eigenen Achterbahn jedoch sehr teuer sein und erfordert möglicherweise auch Genehmigungen und Sicherheitsprüfungen. **
-
Ist eine Abschreibung Aufwand und Kosten oder nur Aufwand?
Eine Abschreibung ist sowohl ein Aufwand als auch eine Kostenposition. Sie wird als Aufwand erfasst, da sie den Werteverzehr von Vermögensgegenständen über die Nutzungsdauer hinweg abbildet. Gleichzeitig ist sie eine Kostenposition, da sie den Gewinn mindert und somit Auswirkungen auf das Ergebnis einer Periode hat. **
Ähnliche Suchbegriffe für Lantenhammer-Williamsbrand-im-Portfass
-
Williamsbrand - Stift Klosterneuburg 0,5lWilliamsbrand vom Stift Klosterneuburg ist ein hocheleganter, ungemein fruchtbetonter und finessenreicher Edelbrand aus Österreich. In der Nase entfaltet dieses Ausnahmedestillat ein brillantes Bouquet von saftigen, reifen Williams Christ Birnen und feiner Fruchtsüße, meisterhaft unterlegt von noblen Noten von zarten weißen Blüten, einem Hauch von dezenter Würze und einer tiefen, kühlen Frische. Am Gaumen präsentiert er sich wunderbar fokussiert mit einer feingliedrigen, herrlich geschmeidigen Textur und einer vitalen Frische, die in ein langanhaltendes, beschwingtes und beeindruckend präzises Finale mündet. Er ist der ideale Begleiter als krönender Abschluss eines feinen Menüs oder als puristischer, animierender Solitär für die unbeschwerten Genussmomente im Leben. Das legendäre und traditionsreiche Stift Klosterneuburg, beheimatet knapp vor den Toren Wiens und meisterhaft geführt als das älteste durchgehend bestehende Weingut Österreichs, steht nicht nur für Spitzenweine, sondern auch für erstklassige, handwerklich perfektionierte Edelbrände von absoluter internationaler Strahlkraft. Die vollreifen, handverlesenen Früchte für diesen finessenreichen Brand – eine brillante, reinsortige Interpretation der edlen Williams Christ Birne – gedeihen auf den charakteristischen, sonnenverwöhnten Obstgärten der Region, die dem Destillat seine außergewöhnliche Struktur, klare Dichte und eine lebendige Spannung verleihen. Diese meisterhafte Kreation zeichnet sich durch eine beeindruckende aromatische Präzision, enorme Fülle und eine vibrierende Energie aus. Durch die behutsame Destillation und den schonenden Ausbau gelingt es dem Team des Stifts, die natürliche Strahlkraft der anspruchsvollen Früchte perfekt zu bewahren und mit einer feinen, zeitlosen Eleganz zu veredeln. Am Gaumen zeigt der Williamsbrand eine faszinierende Dynamik und eine Textur, die zugleich extraktreich saftig und doch schwebend elegant wirkt. Die harmonische Balance zwischen der glasklaren, intensiv fruchtigen Birnenaromatik, der feinen, eleganten Würze und der wärmenden, meisterhaft integrierten Alkoholstruktur verleiht dem Edelbrand ein festes Rückgrat und sorgt für eine enorme Lebendigkeit und einen exzellenten, samtigen Trinkfluss. Wir von Apropos Wein schätzen die stilsichere, qualitätsbewusste Handschrift des Hauses Stift Klosterneuburg seit vielen Jahren und sehen in diesem Edelbrand eine der präzisesten und freudvollsten Interpretationen eines klassischen österreichischen Williamsbrands auf internationalem Top-Niveau. Als familiengeführter Fachhandel setzen wir auf Expertise und die Auswahl von Destillaten, die wie dieser Tropfen eine klare Identität besitzen und die Seele ihrer Herkunft so authentisch, ungeschminkt und glanzvoll widerspiegeln. Kulinarisch präsentiert sich dieser Premium-Brand als hochkarätiger Partner der anspruchsvollen, vielseitigen Gastronomie und harmoniert exzellent mit klassischen österreichischen Süßspeisen, einer ofenwarmen Birnentarte, edlem Blauschimmelkäse, feinen Pralinen, zu einer Tasse kräftigem Espresso oder schlicht als luxuriöser Digestif nach einem ausgiebigen Mahl. Seine präzise Struktur und die ungeschminkte aromatische Zugänglichkeit machen ihn zudem zu einem absoluten Muss für Entdecker und Liebhaber charaktervoller Edelbrände, die pure Frucht, brillante Frische und eine unvergleichliche Ausdruckskraft in vollendeter Harmonie suchen. Die handwerkliche Sorgfalt an den Brennblasen des Stifts und das spürbare Streben nach Perfektion machen den Williamsbrand vom Stift Klosterneuburg zu einem unverzichtbaren Erlebnis. Wir bürgen mit unserer jahrzehntelangen Erfahrung dafür, dass dieses Destillat die Werte von Herkunft und höchster Qualität, die uns bei Apropos Wein am Herzen liegen, in jedem Glas vollendet verkörpert.23,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
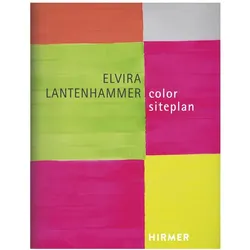
Elvira Lantenhammer, Fachbücher von Elvira LantenhammerDas Fachbuch "Elvira Lantenhammer" bietet einen tiefen Einblick in die faszinierende Welt der gleichnamigen Künstlerin. Ihre Gemälde sind nicht nur visuelle Erlebnisse, sondern auch intensive Farbereignisse, die durch die sorgfältige Auswahl und den intuitiven Auftrag von Farben geprägt sind. Lantenhammer nutzt die Farbwirkungen und deren Zusammenspiel, um emotionale und energetische Qualitäten von Orten und Landschaften zu reflektieren. Der Begriff "Lageplan" fungiert als offenes Aktionsraster, das den Farben neue Räume eröffnet und die Betrachter dazu einlädt, die Vielfalt der Farbklänge zu entdecken. In diesem Band wird das Werk der letzten zehn Jahre umfassend dokumentiert, wobei die kühnen Komplementärkontraste und die feine Abstimmung der Farben im Vordergrund stehen. Die Leserinnen und Leser werden ermutigt, die Spielarten des Farbauftrags zu geniessen und sich auf eine visuelle Entdeckungsreise zu begeben.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Kosten für die Produktion eines Produkts? Welche Faktoren sollten bei der Kalkulation berücksichtigt werden?
Die Kosten für die Produktion eines Produkts werden berechnet, indem alle direkten und indirekten Kosten, wie Materialkosten, Arbeitskosten, Maschinenkosten und Gemeinkosten, berücksichtigt werden. Zudem sollten auch variable und fixe Kosten, sowie eventuelle Zusatzkosten wie Vertriebs- und Marketingkosten, in die Kalkulation einbezogen werden. Eine genaue Analyse der Produktionsprozesse, die Festlegung von angemessenen Preisen und die Berücksichtigung von Markttrends und Wettbewerbsfaktoren sind ebenfalls wichtige Faktoren, die bei der Kalkulation berücksichtigt werden sollten. **
-
Wie kalkuliert man die Kosten für die Produktion eines Produkts? Welche Faktoren müssen bei der Kalkulation berücksichtigt werden?
Die Kosten für die Produktion eines Produkts werden durch die Summe aller direkten und indirekten Kosten bestimmt, die für die Herstellung des Produkts anfallen. Bei der Kalkulation müssen Faktoren wie Materialkosten, Arbeitskosten, Maschinenkosten, Verwaltungskosten und Marketingkosten berücksichtigt werden. Zudem sollte auch der geplante Gewinn und eventuelle Risiken in die Kalkulation einbezogen werden. **
-
Wie können Unternehmen Kosten deckeln, um ihre Ausgaben im Griff zu behalten?
Unternehmen können Kosten deckeln, indem sie Budgets erstellen und regelmäßig überwachen, unnötige Ausgaben eliminieren und effizientere Prozesse implementieren. Sie können auch Lieferantenverträge neu verhandeln, um bessere Konditionen zu erhalten und Technologien nutzen, um Kosten zu senken, z.B. durch Automatisierung von Arbeitsabläufen. Letztendlich ist es wichtig, dass Unternehmen kontinuierlich ihre Ausgaben analysieren und optimieren, um langfristig wettbewerbsfähig zu bleiben. **
-
Sind Steuern Kosten oder Aufwand?
Sind Steuern Kosten oder Aufwand? Diese Frage kann unterschiedlich beantwortet werden, je nachdem, aus welcher Perspektive man sie betrachtet. Steuern können als Kosten angesehen werden, da sie einen finanziellen Aufwand für Bürger und Unternehmen darstellen. Andererseits können Steuern auch als Aufwand betrachtet werden, da sie notwendig sind, um staatliche Leistungen und Infrastruktur zu finanzieren. In der betriebswirtschaftlichen Sichtweise werden Steuern oft als Kosten betrachtet, da sie die Gewinne eines Unternehmens mindern. Letztendlich hängt die Einordnung von Steuern als Kosten oder Aufwand davon ab, welchen Aspekt man betonen möchte. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.